Domain nähzutaten.de kaufen?
Wir ziehen mit dem Projekt
nähzutaten.de um.
Sind Sie am Kauf der Domain
nähzutaten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nähzutaten.de kaufen?
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
Ähnliche Suchbegriffe für Bewirtungskosten
Top-Angebote
Produkte zum Begriff Bewirtungskosten:
-
Kann Arbeitnehmer Bewirtungskosten absetzen?
Kann Arbeitnehmer Bewirtungskosten absetzen? In der Regel können Arbeitnehmer Bewirtungskosten nicht von der Steuer absetzen, da diese als private Ausgaben gelten. Es gibt jedoch Ausnahmen, zum Beispiel wenn Bewirtungskosten beruflich veranlasst sind und im Rahmen einer beruflichen Tätigkeit entstehen. In solchen Fällen können die Kosten unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden. Es ist ratsam, sich hierzu von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen, um sicherzustellen, dass die Bewirtungskosten korrekt abgesetzt werden können. **
-
Was fällt unter Bewirtungskosten?
Was fällt unter Bewirtungskosten? Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen. Dazu gehören beispielsweise Kosten für Geschäftsessen, Getränke, Veranstaltungen oder Firmenfeiern. Diese Kosten können in der Regel steuerlich geltend gemacht werden, allerdings gelten hier bestimmte Regelungen und Höchstgrenzen. Es ist wichtig, die Belege für Bewirtungskosten sorgfältig aufzubewahren und zu dokumentieren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. Es empfiehlt sich, sich vorab über die steuerlichen Vorschriften zu informieren, um mögliche Fehler oder Missverständnisse zu vermeiden. **
-
Was sind angemessene Bewirtungskosten?
Was sind angemessene Bewirtungskosten? Angemessene Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen und üblicherweise in einem geschäftlichen Kontext entstehen. Dabei sollten die Kosten in einem angemessenen Verhältnis zum Anlass und zur Bedeutung der Veranstaltung stehen. Es ist wichtig, dass Bewirtungskosten transparent dokumentiert werden und den steuerlichen Vorschriften entsprechen. Grundsätzlich sollten Bewirtungskosten dazu dienen, geschäftliche Beziehungen zu pflegen und zu fördern, ohne dabei übermäßig luxuriös oder verschwenderisch zu wirken. **
-
Welche Bewirtungskosten sind absetzbar?
Welche Bewirtungskosten sind absetzbar? Bewirtungskosten können unter bestimmten Bedingungen steuerlich absetzbar sein, wenn sie beruflich veranlasst sind und der angemessenen Höhe entsprechen. Dazu zählen beispielsweise Geschäftsessen mit Kunden, Mitarbeitern oder Geschäftspartnern. Es ist wichtig, dass die Bewirtungskosten klar als betriebliche Ausgaben dokumentiert werden und keine privaten Anteile enthalten sind. Zudem gelten bestimmte Obergrenzen und Voraussetzungen, die erfüllt sein müssen, damit die Bewirtungskosten steuerlich geltend gemacht werden können. Es empfiehlt sich daher, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **

Sind belegte Brötchen Bewirtungskosten?
Sind belegte Brötchen Bewirtungskosten? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem die Brötchen angeboten werden. In der Regel gelten Bewirtungskosten als Ausgaben für die Verpflegung von Geschäftspartnern oder Mitarbeitern während geschäftlicher Treffen. Wenn die belegten Brötchen also im Rahmen einer geschäftlichen Veranstaltung oder eines Meetings angeboten werden, könnten sie als Bewirtungskosten betrachtet werden. Es ist jedoch wichtig, die jeweiligen steuerlichen Vorschriften und Richtlinien zu beachten, um sicherzustellen, dass die Kosten korrekt abgerechnet werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Experten zu konsultieren, um eine genaue Einschätzung zu erhalten. **
Was sind abzugsfähige Bewirtungskosten?
Abzugsfähige Bewirtungskosten sind Ausgaben, die im Rahmen einer geschäftlichen Tätigkeit für die Bewirtung von Geschäftspartnern oder Kunden anfallen. Dazu gehören beispielsweise Kosten für Restaurantbesuche, Geschäftsessen oder Firmenveranstaltungen. Diese Kosten können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden, um die Einkommenssteuerlast zu reduzieren. Es ist wichtig, dass die Bewirtungskosten angemessen und nachvollziehbar dokumentiert werden, um sie steuerlich absetzen zu können. Es gelten jedoch bestimmte Einschränkungen und Höchstgrenzen für abzugsfähige Bewirtungskosten, die je nach Land und Steuergesetzgebung variieren können. **
Top-Angebote
Produkte zum Begriff Bewirtungskosten:
-
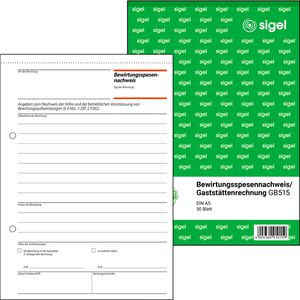
Sigel Bewirtungskosten GB 515, A5, 50 BlattA5-Abreißblock mit 50 Bewirtungskostenbelegen, beidseitig bedruckt Zum Nachweis betrieblich veranlasster Bewirtungskosten Berücksichtigt vom Finanzamt geforderte Daten lt. §4 Abs.5 Ziff.2 EStG Mit Tag, Ort und Anlass der Bewirtung, sowie Teilnehmerliste Bewirtungsrechnung kann auf Rückseite aufgeklebt werden Inkl. 2-fach Lochung, ultra-feiner Micro-Perforation und Sicherheits-Bindung Von Rechtsexperten geprüft, aktuell und rechtssicher weitere Produktinformationen: Format: A5 Blattanzahl: 50 Blatt5,26 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Kann Arbeitnehmer Bewirtungskosten absetzen?
Kann Arbeitnehmer Bewirtungskosten absetzen? In der Regel können Arbeitnehmer Bewirtungskosten nicht von der Steuer absetzen, da diese als private Ausgaben gelten. Es gibt jedoch Ausnahmen, zum Beispiel wenn Bewirtungskosten beruflich veranlasst sind und im Rahmen einer beruflichen Tätigkeit entstehen. In solchen Fällen können die Kosten unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden. Es ist ratsam, sich hierzu von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen, um sicherzustellen, dass die Bewirtungskosten korrekt abgesetzt werden können. **
-
Was fällt unter Bewirtungskosten?
Was fällt unter Bewirtungskosten? Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen. Dazu gehören beispielsweise Kosten für Geschäftsessen, Getränke, Veranstaltungen oder Firmenfeiern. Diese Kosten können in der Regel steuerlich geltend gemacht werden, allerdings gelten hier bestimmte Regelungen und Höchstgrenzen. Es ist wichtig, die Belege für Bewirtungskosten sorgfältig aufzubewahren und zu dokumentieren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. Es empfiehlt sich, sich vorab über die steuerlichen Vorschriften zu informieren, um mögliche Fehler oder Missverständnisse zu vermeiden. **
Ähnliche Suchbegriffe für Bewirtungskosten
-
Ethicon Nahtmaterial PDS Plus, 2/0=3, Nadel PS1 MULTIPASS, 45 cm Faden, (36 Stück), PDP684HPDS Plus PDP684H Nahtmaterial von Ethicon, monofil ungefärbt, USP 2-0, PS-1 MULTIPASS Nadel, 36 Fäden à 45 cm PDS Plus PDP684H ist ein steriles, langsam resorbierbares Nahtmaterial aus Polydioxanon. Der ungefärbte, monofile Faden ist für die Adaptation von Weichgewebe vorgesehen, wenn eine länger anhaltende Wundunterstützung durch ein resorbierbares Material benötigt wird. Die Kombination aus USP 2-0 / EP 3, 45 cm Fadenlänge und PS-1 MULTIPASS Nadel ist für kräftigere Weichgewebeadaptationen ausgelegt. Die PS-1 ist eine 24 mm lange, schneidende 3/8-Kreis-Nadel aus der PRIME-Reverse-Cutting-Gruppe. PDS Plus ist mit Triclosan beschichtet; die Beschichtung soll die bakterielle Besiedlung der Fadenoberfläche reduzieren. Produktmerkmale Ethicon PDS Plus Nahtmaterial, Artikelnummer PDP684H Monofiler Polydioxanonfaden, ungefärbt Langsam resorbierbares Nahtmaterial, mit Triclosan beschichtet Fadenstärke USP 2-0 / EP 3 PS-1 MULTIPASS Nadel, 24 mm, 3/8 Kreis, PRIME Reverse Cutting 36 sterile Einzelfäden à 45 cm Fadenlänge Vollständige Resorption nach ca. 182-238 Tagen Für Weichgewebeadaptationen mit länger anhaltender Wundunterstützung Anwendungsbereich PDS Plus wird zur Adaptation von Weichgewebe eingesetzt, insbesondere wenn resorbierbares Nahtmaterial mit längerem Unterstützungsprofil benötigt wird. Typische Einsatzbereiche sind Gewebe, bei dem die Wundheilung mehr Zeit benötigt als bei schnell resorbierbaren Fäden. Die konkrete Auswahl von Fadenstärke, Nadeltyp und Fadenlänge richtet sich nach Gewebe, Nahttechnik und ärztlicher Entscheidung. Materialverhalten und Resorption Polydioxanon ist ein synthetisches, monofiles und resorbierbares Nahtmaterial. Die monofile Struktur reduziert die Kapillarwirkung im Vergleich zu geflochtenem Nahtmaterial. Der Abbau erfolgt durch Hydrolyse, sodass kein späteres Entfernen des Fadens erforderlich ist, sofern die Anwendung für resorbierbares Nahtmaterial vorgesehen ist. Das Resorptionsprofil von PDS Plus ist auf eine länger anhaltende Wundunterstützung ausgelegt. Bei Fadenstärken USP 3-0 und stärker verbleiben nach Herstellerdaten etwa 80 % der ursprünglichen Reißkraft nach 2 Wochen, 70 % nach 4 Wochen und 60 % nach 6 Wochen. Die vollständige Resorption erfolgt nach ca. 182-238 Tagen. Technische Daten Herstellerartikelnummer PDP684H Produktlinie PDS Plus Hersteller Ethicon Material Polydioxanon, monofil Farbe ungefärbt / farblos Fadenstärke USP 2-0 / EP 3 Fadenlänge 45 cm je Faden Nadel PS-1 MULTIPASS, 24 mm, 3/8 Kreis, PRIME Reverse Cutting Resorption langsam resorbierbar, vollständige Resorption nach ca. 182-238 Tagen Besonderheit mit Triclosan beschichtet Packungsinhalt 36 sterile Einzelfäden Medizinprodukt Klasse III379,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
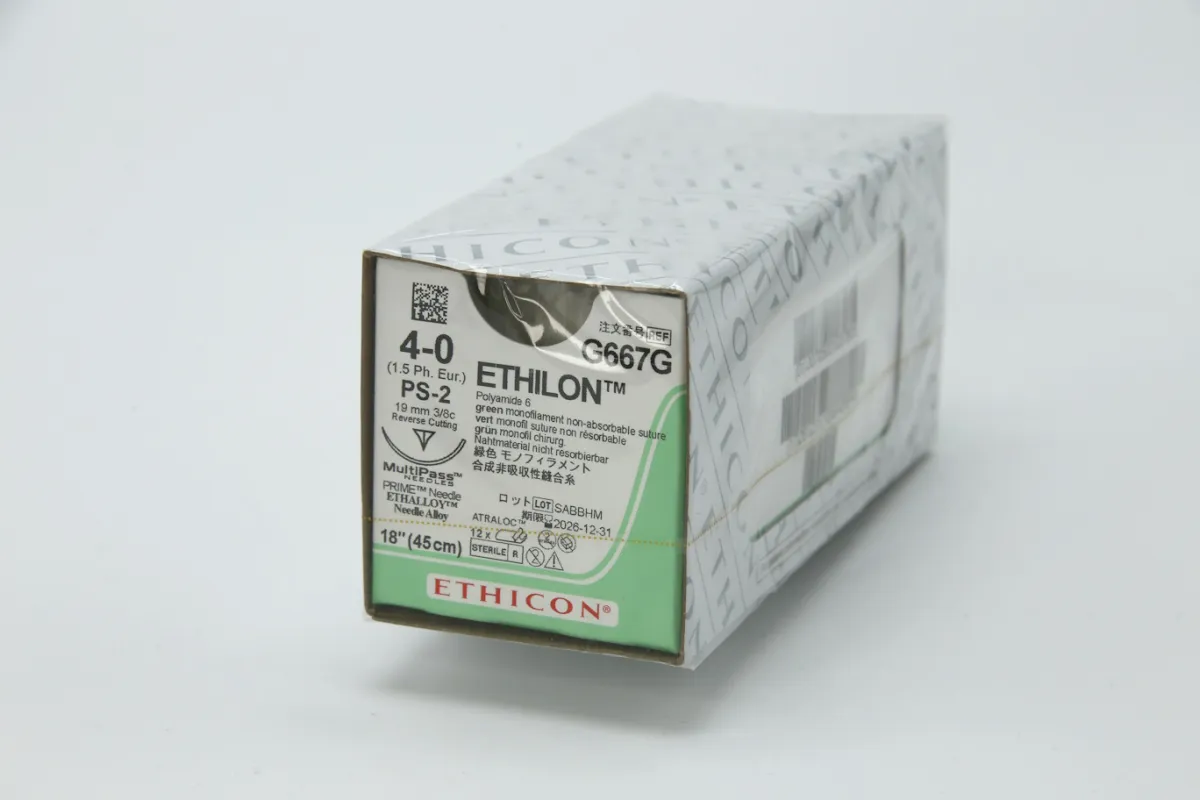
Ethicon Nahtmaterial ETHILON grün monofil, 4-0, mit Nadel PS2, 45cm Faden (1 Dtz.), nicht resorbierbar G667GETHILON Nahtmaterial monofil grün, USP 4-0, PS-2, 45 cm ETHILON von Ethicon ist ein steriles, nicht resorbierbares Nahtmaterial aus monofilem Polyamid 6. Der grüne Faden unterstützt die Sichtbarkeit im Operationsfeld und ist für Weichgewebeadaptationen vorgesehen, bei denen ein glatter, monofiler Faden mit dauerhafter Unterstützung benötigt wird. Die Ausführung G667G ist mit einer PS-2 Nadel ausgestattet. Der Faden hat die Stärke USP 4-0 / EP 1,5, eine Länge von 45 cm und wird in einer Packung mit 1 Dutzend einzeln verpackten Fäden geliefert. USP 4-0 und EP 1,5 beschreiben die Fadenstärke nach US-amerikanischer und europäischer Größenangabe. Als monofiles Polyamid-Nahtmaterial besitzt ETHILON eine glatte Oberfläche und lässt sich mit geringer Gewebereibung führen. Das Material ist nicht resorbierbar und wird für Nähte eingesetzt, die eine dauerhafte Fadenstruktur benötigen oder zu einem späteren Zeitpunkt entfernt werden sollen. Anwendungsbereich ETHILON wird zur Adaptation und Ligatur von Weichgewebe eingesetzt, unter anderem in der Neurochirurgie, Ophthalmologie sowie in der kardiovaskulären Chirurgie. Die konkrete Auswahl von Fadenstärke, Nadeltyp und Fadenlänge richtet sich nach Gewebe, Nahttechnik und ärztlicher Entscheidung. Produktmerkmale ETHILON Nahtmaterial von Ethicon Ethicon Artikelnummer: G667G monofiler Polyamidfaden, grün nicht resorbierbares Nahtmaterial für dauerhafte Gewebeadaptation Fadenstärke: USP 4-0 / EP 1,5 mit PS-2 Präzisionsnadel, Cutting Edge Prime Reverse Fadenlänge: 45 cm glatte monofile Oberfläche mit geringer Kapillarwirkung Packungsinhalt: 1 Dutzend einzeln verpackte Fäden Merkmal Angabe Produkt ETHILON Nahtmaterial Hersteller Ethicon Herstellerartikelnummer G667G Anwendungsbereich Weichgewebeadaptation und Ligatur, unter anderem in Neurochirurgie, Ophthalmologie und kardiovaskulärer Chirurgie Material Polyamid 6, monofil Farbe grün Fadenstärke USP 4-0 / EP 1,5; Fadenstärke nach US- und europäischer Größenangabe Fadenlänge 45 cm Nadel PS-2 Nadelspitze Cutting Edge Prime Reverse Nadelform 3/8 Kreis Nadellänge 19 mm Resorption nicht resorbierbar Sterilität steril, einzeln verpackt Packungsinhalt 1 Dutzend Fäden Medizinprodukt Klasse III laut vorliegenden Produktdaten Materialverhalten nicht resorbierbar, monofil, glatte Fadenoberfläche76,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind angemessene Bewirtungskosten?
Was sind angemessene Bewirtungskosten? Angemessene Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen und üblicherweise in einem geschäftlichen Kontext entstehen. Dabei sollten die Kosten in einem angemessenen Verhältnis zum Anlass und zur Bedeutung der Veranstaltung stehen. Es ist wichtig, dass Bewirtungskosten transparent dokumentiert werden und den steuerlichen Vorschriften entsprechen. Grundsätzlich sollten Bewirtungskosten dazu dienen, geschäftliche Beziehungen zu pflegen und zu fördern, ohne dabei übermäßig luxuriös oder verschwenderisch zu wirken. **
-
Welche Bewirtungskosten sind absetzbar?
Welche Bewirtungskosten sind absetzbar? Bewirtungskosten können unter bestimmten Bedingungen steuerlich absetzbar sein, wenn sie beruflich veranlasst sind und der angemessenen Höhe entsprechen. Dazu zählen beispielsweise Geschäftsessen mit Kunden, Mitarbeitern oder Geschäftspartnern. Es ist wichtig, dass die Bewirtungskosten klar als betriebliche Ausgaben dokumentiert werden und keine privaten Anteile enthalten sind. Zudem gelten bestimmte Obergrenzen und Voraussetzungen, die erfüllt sein müssen, damit die Bewirtungskosten steuerlich geltend gemacht werden können. Es empfiehlt sich daher, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Sind belegte Brötchen Bewirtungskosten?
Sind belegte Brötchen Bewirtungskosten? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem die Brötchen angeboten werden. In der Regel gelten Bewirtungskosten als Ausgaben für die Verpflegung von Geschäftspartnern oder Mitarbeitern während geschäftlicher Treffen. Wenn die belegten Brötchen also im Rahmen einer geschäftlichen Veranstaltung oder eines Meetings angeboten werden, könnten sie als Bewirtungskosten betrachtet werden. Es ist jedoch wichtig, die jeweiligen steuerlichen Vorschriften und Richtlinien zu beachten, um sicherzustellen, dass die Kosten korrekt abgerechnet werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Experten zu konsultieren, um eine genaue Einschätzung zu erhalten. **
-
Was sind abzugsfähige Bewirtungskosten?
Abzugsfähige Bewirtungskosten sind Ausgaben, die im Rahmen einer geschäftlichen Tätigkeit für die Bewirtung von Geschäftspartnern oder Kunden anfallen. Dazu gehören beispielsweise Kosten für Restaurantbesuche, Geschäftsessen oder Firmenveranstaltungen. Diese Kosten können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden, um die Einkommenssteuerlast zu reduzieren. Es ist wichtig, dass die Bewirtungskosten angemessen und nachvollziehbar dokumentiert werden, um sie steuerlich absetzen zu können. Es gelten jedoch bestimmte Einschränkungen und Höchstgrenzen für abzugsfähige Bewirtungskosten, die je nach Land und Steuergesetzgebung variieren können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.